De binnenlandse markt voor nieuwe energieveertuigen ontwikkelt zich snel en sommige kleine bedrijven hebben hun deuren al moeten sluiten door slechte bedrijfsvoering. Maar de concurrentie op de markt blijft hevig en elke rimpeling in de nieuwe-energiemarkt kan opschudding veroorzaken. Recent is er een onderwerp waarbij wordt beweerd dat de binnenlandse "Evergrande van de autowereld" al is verschenen. Op basis van deze bewering zullen sommigen denken aan BYD, dat een snelgroeiend verkoopvolume heeft. Maar vanuit het huidige perspectief bestaat de Evergrande van de autowereld misschien al, maar op basis van de verkoopcijfers, de door BYD gepubliceerde financiële gegevens en de productplanning voor later, zou deze Evergrande van de autowereld eerder op iets anders moeten wijzen. Vooral op sommige nieuwkomers in de autobouw met een zwakkere basis en lage verkoopcijfers. Zodra de verkoop een tijdje onder de verwachting blijft en de financiering niet rondkomt, raken ze direct in een shocktoestand en zijn ze dicht bij sluiting.
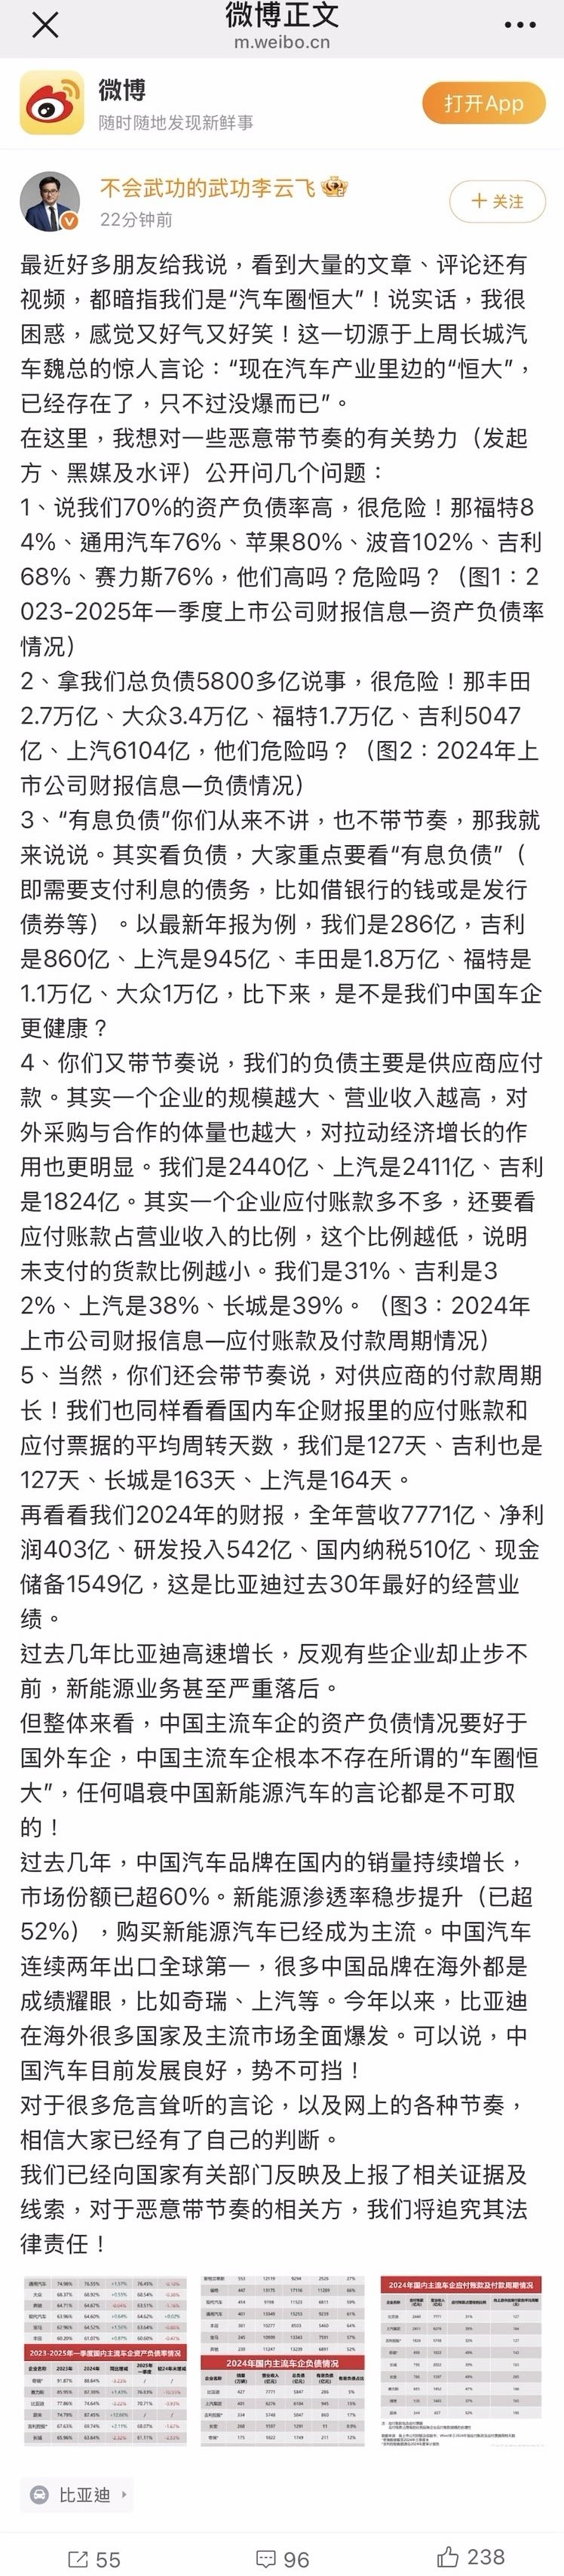
Op deze kwestie heeft Li Yunfei, verantwoordelijk voor de PR-afdeling van BYD, ook een lange Weibo-post geplaatst, wat als een directe reactie op sommige meningen op de markt kan worden beschouwd. Uit de inhoud van de Weibo blijkt dat BYD wat betreft verkoopcijfers en financiële gegevens in een gezonde en gunstige groeifase verkeert.
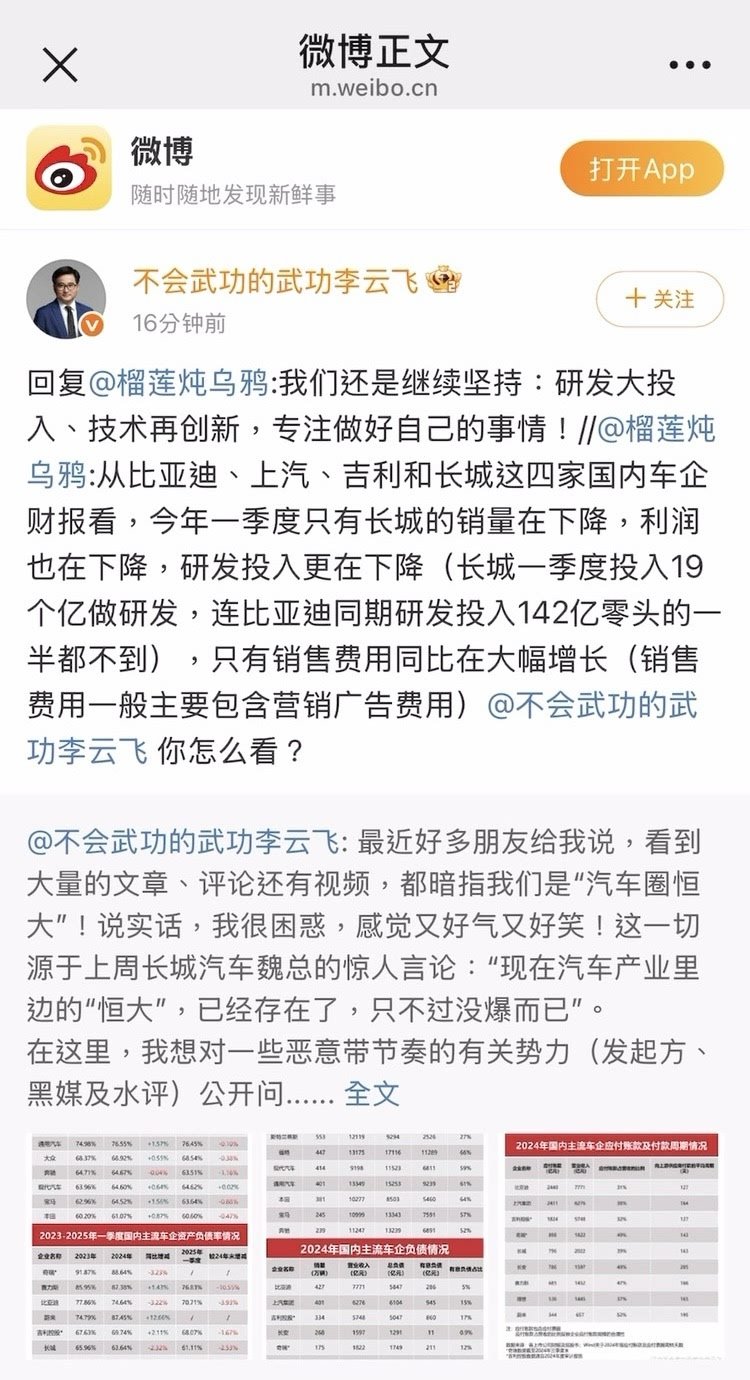
In de daaropvolgende doorgestuurde reacties zei hij ook: "Wij blijven vasthouden aan: grote investeringen in onderzoek en ontwikkeling, technologische innovatie opnieuw, en ons focussen op het goed doen van onze eigen zaken!"
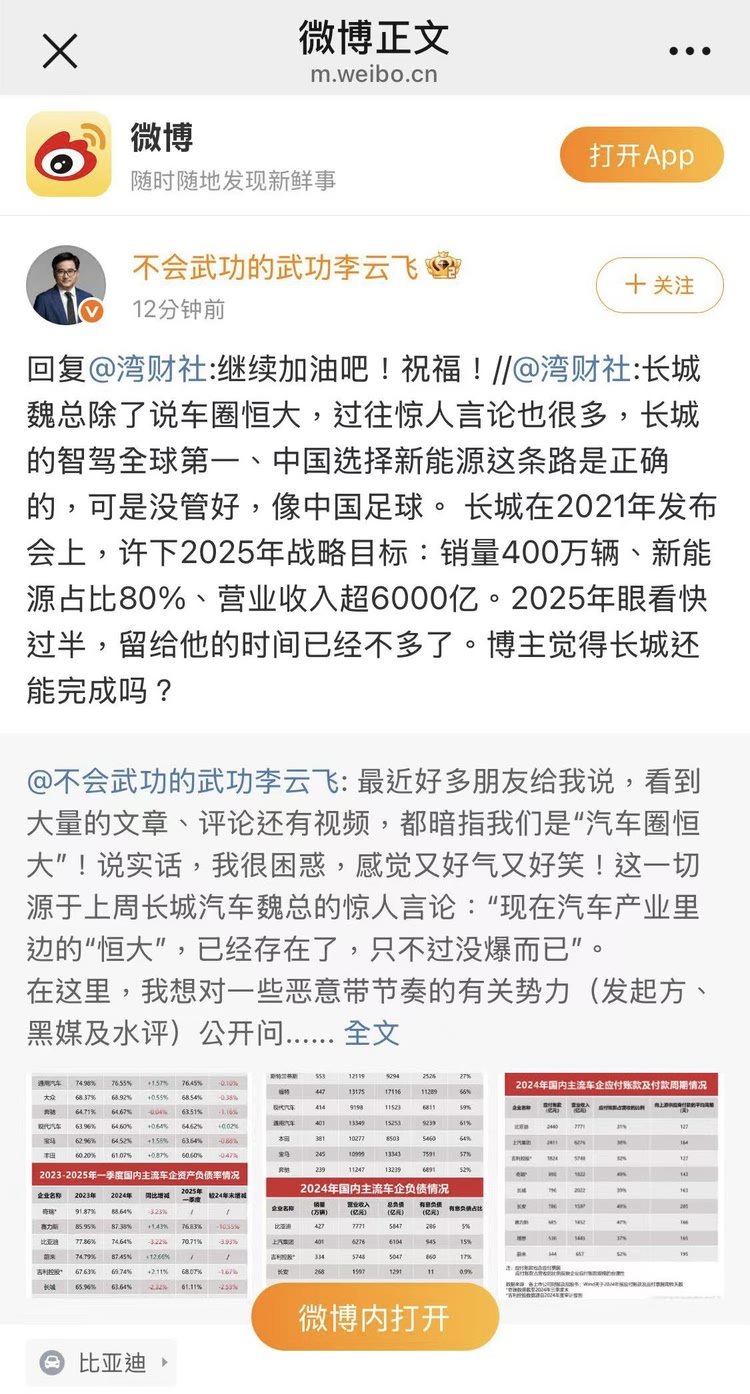
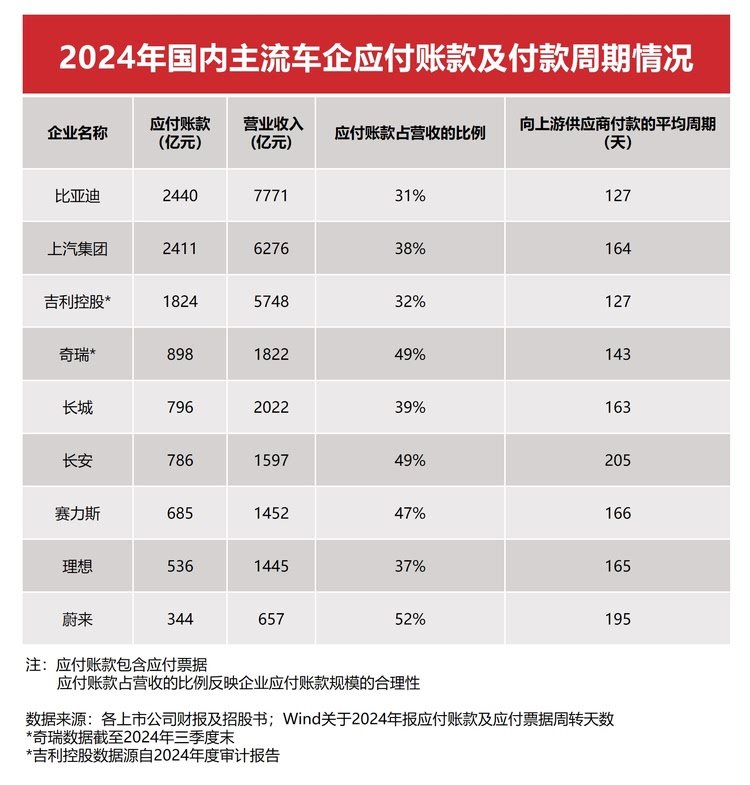
Daarom kan worden verwacht dat BYD later nog een reeks nieuwe acties zal ondernemen op het gebied van technologisch onderzoek en nieuwe producten. Daarnaast deelde hij in de Weibo ook drie grafieken die de schulden, betalingscycli en schuldratio's van toonaangevende binnen- en buitenlandse autofabrikanten in de afgelopen jaren tonen. Zeer waardevol als referentie. Een bijzonder punt is dat de betalingscyclus van BYD met 127 dagen lager is dan die van veel binnenlandse autofabrikanten. Aan de andere kant is de schuldratio van BYD dit jaar met 3,93 procentpunt gedaald ten opzichte van vorig jaar.
Daarnaast kunnen we uit de tabellen veel waardevolle informatie halen. Uit de financiële cijfers van 2024 blijkt dat de totale schulden samenhangen met de schaal en omzet van het bedrijf. Of het nu gaat om internationale autogiganten zoals General Motors, Volkswagen, Mercedes-Benz en Toyota, of om binnenlandse toonaangevende autofabrikanten zoals BYD, Geely, SAIC en Changan, de schuldratio ligt meestal boven de 60%. Echter, tegen de achtergrond van over het algemeen hoge schuldratio's vertonen binnen- en buitenlandse autofabrikanten verschillende veranderingstrends. De schuldratio van binnenlandse toonaangevende autofabrikanten daalt duidelijk en hun voordelen worden geleidelijk zichtbaar, waarbij BYD bijzonder opvalt: in een half jaar is de schuldratio met bijna zeven procentpunt gedaald tot 70,7%. Als de huidige trend aanhoudt, zou de schuldratio dit jaar onder de 70% kunnen komen.
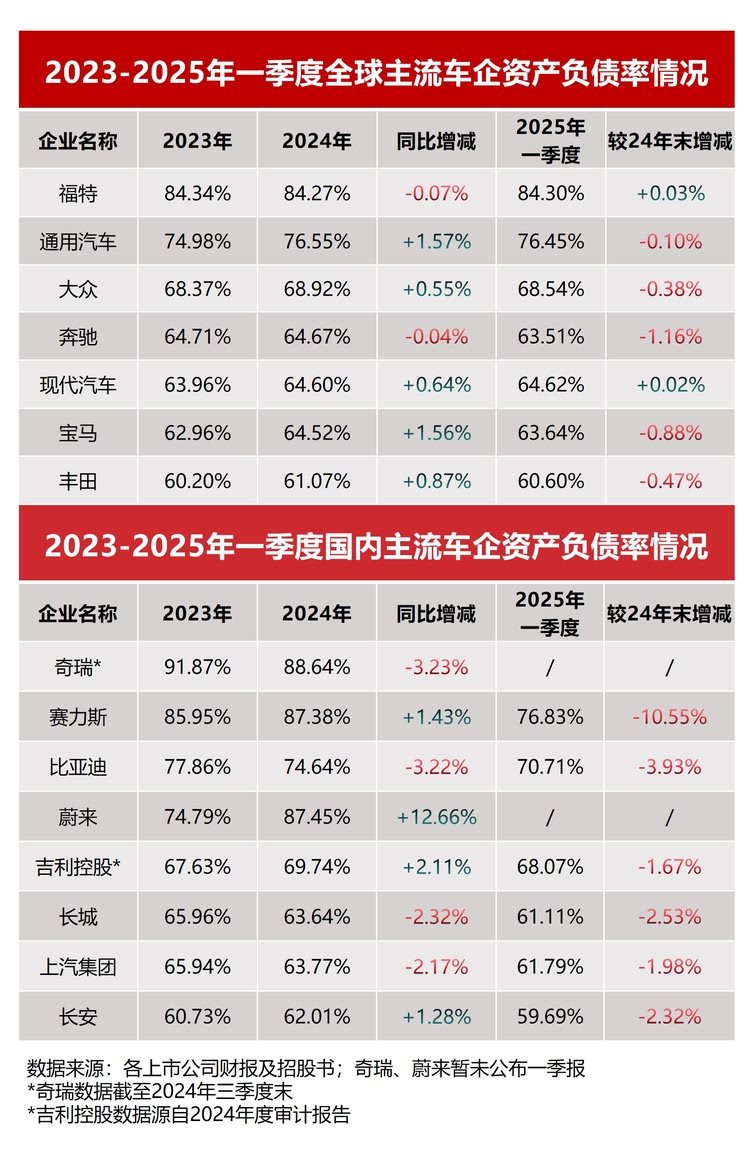
Daarnaast blijkt uit de financiële gegevens dat de schuldratio's van traditionele overzeese autofabrikanten over het algemeen hoog zijn en dat sommige bedrijven zelfs verder stijgen. Neem Ford en General Motors als voorbeeld: in 2024 bedroegen hun schuldratio's respectievelijk 84,27% en 76,55%, en het aandeel rentedragende schulden was zelfs maar liefst 66% en 61%. De totale schulden van giganten zoals Volkswagen en Toyota overschrijden zelfs hun omzet in dezelfde periode, wat de zware financiële druk weerspiegelt waarmee zij tijdens de elektrificatietransitie worden geconfronteerd.
Ter vergelijking: Chinese autofabrikanten hebben in 2024 een indrukwekkend resultaat neergezet. BYD als typisch voorbeeld doorbrak niet alleen de grens van 4,27 miljoen verkochte voertuigen, vergelijkbaar in schaal met Ford en General Motors, maar zijn schuldstructuur is ook aanzienlijk beter dan die van internationale sectorgenoten. De schuldratio van BYD daalde van 77,86% in 2023 naar 74,64% in 2024 en verder naar 70,7% in het eerste kwartaal van 2025, wat een sterk vermogen tot financiële optimalisatie laat zien.
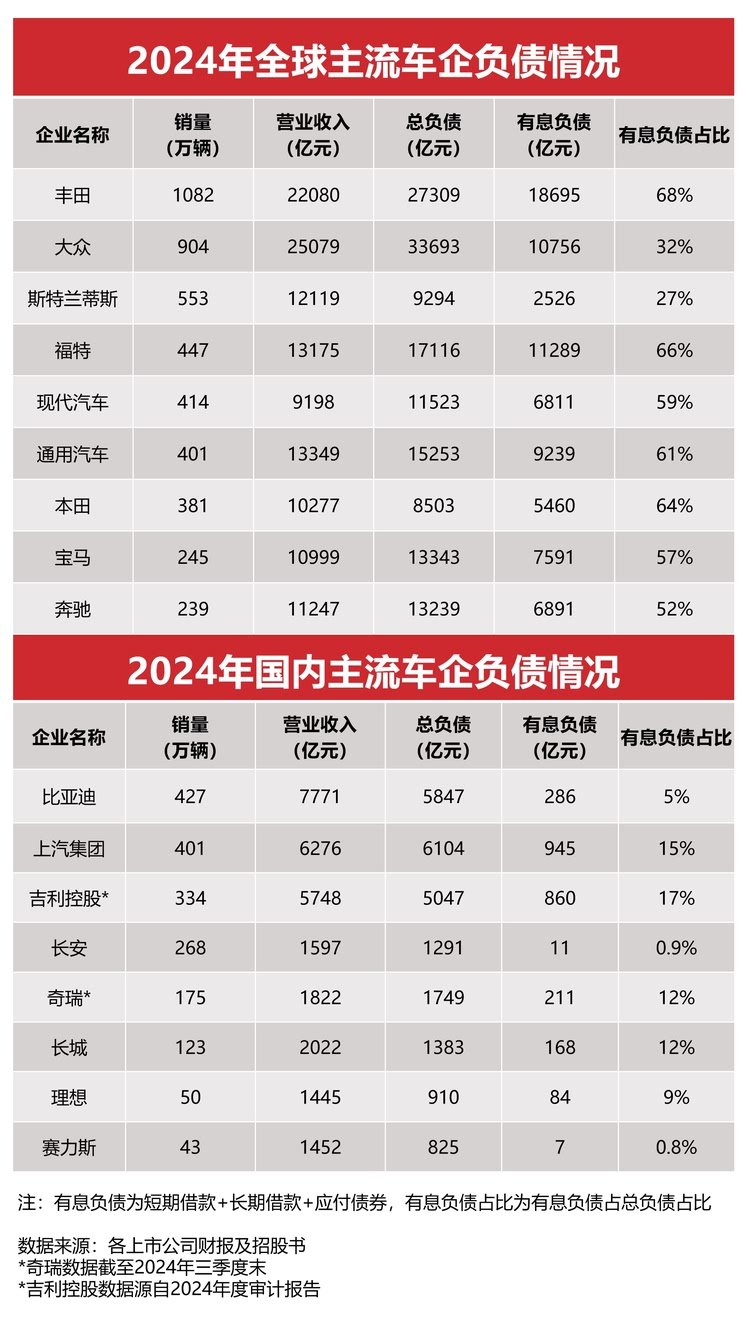
Anders dan overzeese autofabrikanten is de afhankelijkheid van Chinese autofabrikanten van rentedragende schulden over het algemeen laag. De rentedragende schulden van BYD vormen slechts 5% van de totale schulden, veel lager dan de 68% van Toyota en de 66% van Ford. Dit operationele model met lage hefboomwerking geeft Chinese autofabrikanten meer voordelen bij aflossingsdruk en liquiditeitsbeheer.
Daarom kan uit de wereldwijde financiële cijfers van autofabrikanten in 2024 worden opgemaakt dat Chinese autofabrikanten met een gezondere financiële structuur en efficiëntere operationele capaciteiten het initiatief in deze sectorverandering naar zich toe trekken. Natuurlijk blijven er uitdagingen bestaan. Chinese autofabrikanten moeten hun onderzoek en ontwikkeling van kerntechnologie blijven versterken, internationale markten uitbreiden en tegelijkertijd financieel stabiel blijven, om in de toekomstige concurrentie een onverslaanbare positie te behouden.


